Mahalnya Biaya Hidup di 2026: Mengapa Masyarakat Harus Semakin Pandai Mengatur Pengeluaran?
Oleh: Muhammad Habib An-Nizami Tanjung
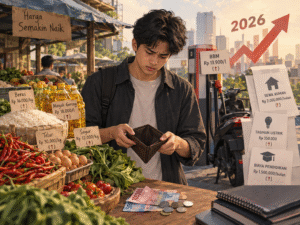
Biaya hidup terasa semakin berat ketika kebutuhan sehari-hari terus membutuhkan uang lebih banyak. Makan, membayar tempat tinggal, pergi bekerja atau kuliah, membeli kebutuhan rumah tangga, sampai membayar internet kini menjadi bagian dari pengeluaran yang harus dipikirkan dengan cermat.
Kondisi ini bukan sekadar perasaan masyarakat. Badan Pusat Statistik (BPS) mencatat inflasi Indonesia pada Agustus 2026 sebesar 3,19 persen secara tahunan. Artinya, secara umum terjadi kenaikan harga barang dan jasa yang dikonsumsi masyarakat dibandingkan Agustus tahun sebelumnya.
Di tengah kondisi tersebut, kemampuan mengatur uang menjadi semakin penting. Penghasilan yang sama belum tentu bisa membeli kebutuhan yang sama ketika harga berbagai barang dan jasa berubah.
Apa yang Dimaksud dengan Biaya Hidup?
Biaya hidup pada dasarnya adalah seluruh pengeluaran yang dibutuhkan seseorang atau keluarga untuk menjalani kehidupan sehari-hari. Bentuknya sangat beragam, mulai dari kebutuhan paling dasar seperti makanan dan tempat tinggal hingga kebutuhan lain seperti transportasi, pendidikan, kesehatan, komunikasi, dan internet.
Besarnya biaya hidup juga tidak sama bagi setiap orang. Seseorang yang tinggal sendiri di kota besar tentu memiliki kebutuhan berbeda dengan keluarga yang tinggal di daerah dengan biaya hidup lebih rendah. ANTARA, misalnya, memperkirakan kebutuhan seorang lajang di Jakarta pada 2026 dapat berada di kisaran Rp5 juta hingga Rp10 juta per bulan, tergantung tempat tinggal dan pola konsumsi.
Kebutuhan digital juga semakin sulit dipisahkan dari kehidupan sehari-hari. Pulsa, paket internet, aplikasi, layanan streaming, hingga berbagai layanan digital mungkin terlihat sebagai pengeluaran kecil jika dihitung satu per satu. Namun, ketika dikumpulkan dalam satu bulan, jumlahnya dapat menjadi bagian yang cukup berarti dari pengeluaran.
Karena itu, biaya hidup bukan hanya soal harga makanan atau sewa rumah. Ia merupakan gabungan dari banyak pengeluaran yang terus berjalan setiap bulan.
Mengapa Biaya Hidup Terus Meningkat?
Salah satu penyebabnya adalah inflasi, yaitu kenaikan harga barang dan jasa secara umum dalam periode tertentu. Ketika inflasi terjadi, masyarakat perlu mengeluarkan lebih banyak uang untuk mendapatkan barang atau jasa yang sama.
Pada Agustus 2026, inflasi Indonesia tercatat 3,19 persen secara tahunan. BPS juga mencatat inflasi bulanan sebesar 0,21 persen pada bulan yang sama. Angka tersebut memang tidak berarti semua barang naik dengan persentase yang sama, sebab setiap kelompok barang memiliki perubahan harga yang berbeda.
Harga pangan menjadi salah satu hal yang paling mudah dirasakan masyarakat karena makanan merupakan kebutuhan yang tidak bisa ditunda. Perubahan harga beras, minyak goreng, bahan makanan, maupun komoditas lainnya dapat langsung memengaruhi pengeluaran rumah tangga.
Transportasi juga ikut menentukan berat-ringannya biaya hidup. Ongkos perjalanan, bahan bakar, hingga biaya pengiriman barang dapat memengaruhi pengeluaran masyarakat maupun biaya operasional usaha. Dalam jangka panjang, perubahan biaya tersebut dapat ikut memengaruhi harga barang yang sampai ke konsumen.
Selain itu, biaya pendidikan dan kesehatan juga dapat menjadi pengeluaran besar, terutama bagi keluarga yang memiliki anak. Karena kebutuhan terus berjalan sementara kemampuan setiap rumah tangga terbatas, kenaikan harga sekecil apa pun bisa terasa ketika terjadi pada banyak kebutuhan sekaligus.
Kelompok yang Paling Terdampak
Kenaikan biaya hidup tidak dirasakan dengan cara yang sama oleh semua orang. Masyarakat berpenghasilan rendah biasanya memiliki ruang yang lebih sempit untuk menyesuaikan pengeluaran karena sebagian besar pendapatan sudah digunakan untuk kebutuhan pokok.
Masyarakat berpenghasilan menengah juga tidak sepenuhnya terbebas dari tekanan. Pengeluaran untuk rumah, kendaraan, pendidikan anak, cicilan, hingga kebutuhan sehari-hari dapat membuat pendapatan yang terlihat cukup menjadi cepat habis.
Tekanan tersebut juga bisa berbeda antara satu daerah dengan daerah lain. Di kota besar, biaya tempat tinggal dan transportasi dapat menjadi beban yang besar. Sementara di daerah lain, persoalannya mungkin lebih banyak berkaitan dengan harga barang, akses layanan, atau terbatasnya pilihan pekerjaan.
Kondisi ini membuat persoalan biaya hidup tidak cukup dilihat dari besarnya pendapatan saja. Yang perlu diperhatikan adalah perbandingan antara pendapatan dengan seluruh kebutuhan yang harus dibayar.
Ketika Keinginan Mulai Menyamar sebagai Kebutuhan
Di tengah tekanan biaya hidup, kebiasaan konsumsi juga perlu diperhatikan. Tidak semua pengeluaran berasal dari kebutuhan yang benar-benar harus dipenuhi.
Belanja kebutuhan pokok tentu berbeda dengan membeli barang karena sedang tren. Membayar biaya transportasi untuk bekerja berbeda dengan membeli sesuatu hanya karena melihatnya muncul berkali-kali di media sosial.
Perkembangan teknologi membuat keputusan belanja menjadi semakin mudah. Cukup membuka ponsel, masyarakat dapat melihat iklan, mengikuti tren, membandingkan produk, lalu melakukan pembayaran dalam hitungan menit.
Masalahnya, kemudahan tersebut juga dapat mendorong belanja impulsif. Sebuah penelitian yang dibahas detikEdu menemukan bahwa keputusan pembelian pada sebagian generasi muda dapat dipengaruhi emosi, lingkungan sosial, dan paparan media sosial. Karena itu, literasi keuangan juga perlu mencakup kemampuan membedakan kebutuhan dan keinginan serta mengendalikan dorongan membeli.
Bukan berarti menikmati hiburan, membeli barang yang disukai, atau mengikuti tren selalu salah. Persoalannya adalah ketika pengeluaran untuk keinginan mulai mengganggu kebutuhan yang lebih penting.
Mengapa Literasi Keuangan Penting?
Literasi keuangan bukan berarti seseorang harus menjadi ahli ekonomi. Sederhananya, seseorang perlu memahami bagaimana uang diperoleh, digunakan, disimpan, dan dipersiapkan untuk kebutuhan yang akan datang.
Langkah paling dasar bisa dimulai dengan membuat anggaran. Catat pendapatan, kemudian pisahkan kebutuhan wajib seperti makan, tempat tinggal, transportasi, pendidikan, tagihan, dan kebutuhan lainnya. Setelah itu, baru tentukan berapa bagian yang dapat digunakan untuk hiburan atau keinginan.
Dana darurat juga perlu diperhitungkan. Kehidupan tidak selalu berjalan sesuai rencana. Kendaraan bisa rusak, pekerjaan bisa terganggu, atau kebutuhan kesehatan dapat muncul secara tiba-tiba. Tanpa cadangan uang, kondisi seperti itu dapat memaksa seseorang berutang.
Kesadaran seperti ini menjadi semakin penting karena hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 menunjukkan indeks literasi keuangan masyarakat Indonesia mencapai 69,57 persen, sedangkan indeks inklusi keuangan mencapai 93,61 persen. Angka tersebut meningkat dibandingkan hasil tahun sebelumnya.
Artinya, akses masyarakat terhadap layanan keuangan sudah luas, tetapi kemampuan memahami dan menggunakannya dengan tepat tetap perlu terus diperkuat.
Peran Pemerintah dan Masyarakat
Mengendalikan biaya hidup bukan hanya tanggung jawab masyarakat. Pemerintah memiliki peran penting dalam menjaga stabilitas harga, memastikan pasokan kebutuhan pokok, memperbaiki distribusi, serta menciptakan kebijakan yang dapat membantu masyarakat menghadapi tekanan ekonomi.
Di sisi lain, persoalan biaya hidup juga berkaitan dengan pendapatan. Pengendalian harga akan lebih berarti jika masyarakat memiliki kesempatan memperoleh pekerjaan dan pendapatan yang memadai.
Karena itu, upaya menjaga daya beli perlu berjalan dari dua sisi. Pemerintah berupaya menciptakan kondisi ekonomi yang stabil dan membuka kesempatan ekonomi, sementara masyarakat perlu mengelola pendapatannya secara lebih terencana.
Bagi masyarakat sendiri, langkahnya dapat dimulai dari hal sederhana: mengetahui ke mana uang pergi setiap bulan, mengurangi pengeluaran yang tidak penting, membandingkan harga sebelum membeli, serta tidak mudah mengikuti tren yang sebenarnya tidak dibutuhkan.
Hemat Bukan Berarti Mengurangi Kualitas Hidup
Hidup hemat sering kali dianggap sebagai hidup serba kekurangan. Padahal, hemat bukan berarti menolak semua hal yang menyenangkan atau selalu memilih pilihan termurah.
Hemat berarti mengetahui mana yang harus didahulukan. Jika kebutuhan makan, tempat tinggal, pendidikan, kesehatan, dan transportasi sudah aman, seseorang dapat mengalokasikan sebagian uang untuk hiburan atau keinginan tanpa merasa bersalah.
Yang penting adalah pengeluaran tersebut sesuai kemampuan, bukan dipaksakan demi mengikuti gaya hidup orang lain.
Biaya hidup mungkin akan terus berubah. Harga barang bisa naik dan turun, kebutuhan seseorang bisa bertambah, dan kondisi ekonomi juga dapat berubah. Yang bisa dilakukan adalah memastikan penghasilan yang dimiliki digunakan sebaik mungkin.
Pada akhirnya, hidup hemat bukan tentang mengurangi kualitas hidup. Justru, mengatur prioritas dengan bijak membuat seseorang memiliki ruang yang lebih besar untuk menjalani hidup tanpa terus-menerus dikejar kekhawatiran soal uang.
Sumber :
- Biaya hidup di Jakarta 2026: Berapa pengeluaran lajang dan keluarga? — www.antaranews.com/berita/5661819/biaya-hidup-di-jakarta-2026-berapa-pengeluaran-lajang-dan-keluarga
- Daya Beli Orang RI Masih Dibayangi Tantangan dan Kenaikan Biaya Hidup — www.finance.detik.com/berita-ekonomi-bisnis/d-8500656/daya-beli-orang-ri-masih-dibayangi-tantangan-dan-kenaikan-biaya-hidup
- Mengapa Gen Z Lebih Rentan Belanja Impulsif Dibanding Generasi Lain? — www.detik.com/edu/detikpedia/d-8480628/mengapa-gen-z-lebih-rentan-belanja-impulsif-dibanding-generasi-lain
- Siaran Pers Bersama: Indeks Literasi dan Inklusi Keuangan Masyarakat Meningkat, OJK, LPS, dan BPS Umumkan Hasil SNLIK Tahun 2026 — www.ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Hasil-SNLIK-Tahun-2026.aspx